

Enseñanza y cursos online · Contadores en UruguayEnseñanza online · Uruguay
Das clases o vendés cursos online a otros países desde Uruguay.
Para profesores, tutores y creadores de cursos. Revisamos por separado el IVA de cada prestación, la renta de la actividad desarrollada desde Uruguay y la documentación de tus ventas y cobros.
Revisamos por separado el IVA, la renta de tu actividad en Uruguay y el respaldo de tus cobros.
- Desde 1993Estudio contable familiar
- CCEAU 61148 · 225636Contadores matriculados
- La Barra + a distanciaAtención en todo Uruguay
- Informe por escritoConfidencial y a medida
Tu situación
Vendés conocimiento al exterior, y la duda no es solo el IVA.
Tres situaciones típicas del rubro, no casos de clientes.
Curso grabado en una plataforma
Una creadora vende un curso por Hotmart a compradores de varios países y no sabe qué parte de lo que le depositan es ingreso propio.
Resultado: el diagnóstico lo pone en números antes de que vuelva a facturar.
Clases en vivo por videollamada
Un profesor de idiomas da clases a alumnos de Estados Unidos y Europa y cobra por una plataforma. No sabe cómo declarar lo que le depositan.
Resultado: lo que cobra y lo que declara quedan en un mismo cuadro.
Programas para empresas de otros países
Un formador da talleres a equipos de empresas del exterior, cobra en dólares y quiere facturar bien desde Uruguay.
Resultado: sabe cómo encaja cada servicio que vende y qué le falta resolver.
El IVA, formato por formato
Cada formato se mira distinto.
Una venta al exterior solo puede tratarse como exportación de servicios si se cumplen todas las condiciones de la norma, entre ellas que el servicio se aproveche exclusivamente allá. El encuadre depende de cada formato y no se promete de antemano.
Curso grabado, vendido a compradores del exterior
La Consulta DGI 6.508, no vinculante, consideró capacitación los cursos online a demanda del caso consultado y admitió su tratamiento como exportación de servicios sujeto a todas las condiciones del numeral 11, incluido el aprovechamiento exclusivo en el exterior. Para la renta, entendió que esa operativa combinaba capital y trabajo y quedaba comprendida en IRAE. Su aplicación a otro caso requiere revisar sus hechos.
Clases en vivo, 1 a 1 o en grupo
Las consultas citadas no resuelven específicamente las clases en vivo, tutorías o idiomas. Revisamos su encuadre como capacitación y las condiciones de exportación antes de definir la facturación.
Capacitación o talleres a empresas del exterior
La norma incluye la capacitación entre los servicios comprendidos. Revisamos la prestación contratada y las condiciones exigidas para tratarla como exportación.
Membresías y suscripciones
La Consulta DGI 6.000 rechazó el encuadre como exportación por el numeral 21 para una suscripción a contenidos informativos no producidos por encargo del usuario. Ese antecedente no resuelve por sí solo el tratamiento de una membresía educativa: revisamos qué prestación recibe el alumno.
Coaching personal y mentorías: cuestión abierta, se mira el contrato. En todos los formatos, quienes viven en Uruguay quedan fuera de esa lógica y la renta del trabajo hecho desde Uruguay se declara en Uruguay.

Lo que miramos en tu caso
Cuatro preguntas que ordenan el caso.
Con tus respuestas, el diagnóstico te dice por dónde empezar.Lo que no sepas lo vemos juntos, con tus reportes de ventas.
-
¿Dónde están tus alumnos o compradores?
El país de cada uno y si alguno vive en Uruguay.
-
¿Qué vendés exactamente?
Clases en vivo, curso grabado, membresía, mentoría o capacitación.
-
¿Cómo cobrás?
Plataforma, sitio propio o transferencia: cada una pide otros comprobantes.
-
¿Dónde vivís hoy?
En Uruguay, por mudarte o en otro país.
Para quién es
Para quien trabaja desde Uruguay.
Vender a otros países desde Uruguay se puede ordenar bien, pero no es una forma de no pagar impuestos: la renta del trabajo hecho desde Uruguay se declara en Uruguay.
Si vivís o te mudás a Uruguay
Es el caso que atendemos: tu trabajo se hace desde acá y ordenamos la parte uruguaya juntos.
Si seguís viviendo en otro país
Abrir una empresa uruguaya no permite concluir qué impuestos te corresponden en otro país. Si pensás mudarte, analizamos tu residencia fiscal y la actividad del lado uruguayo. Lo de tu país lo confirma tu asesor de allá.
Qué cubrimos nosotros
Solo el lado uruguayo: la renta por el trabajo hecho desde Uruguay, el IVA, la seguridad social, las inscripciones y la contabilidad.
Cómo trabajamos: primero un diagnóstico fiscal, con informe escrito y confidencial en 3 a 5 días hábiles desde que tenemos tu información completa; si conviene, abrimos la empresa; después, la contabilidad de cada mes.
Preguntas frecuentes
Lo que más se pregunta antes de facturar clases o cursos al exterior
¿Las clases o los cursos que vendo a otros países no pagan IVA?
Depende de la prestación y de que cumpla las condiciones de exportación de servicios, incluido su aprovechamiento exclusivo en el exterior. La Consulta 6.508 analiza cursos a demanda; la 6.000 trata una suscripción a contenidos informativos. Ninguna determina automáticamente el tratamiento de todos los formatos. La renta de la actividad desarrollada desde Uruguay se analiza por separado, según el régimen aplicable.
¿Qué pasa con los alumnos o compradores que viven en Uruguay?
No cumplen la condición de estar en el exterior, así que esas ventas no se tratan como las del resto. Por eso lo primero es saber en qué países están tus alumnos o compradores y cuántos viven en Uruguay.
¿Lo que me paga Hotmart, Preply, italki o Udemy ya viene con los impuestos resueltos?
No necesariamente. Que una plataforma te deposite dinero no determina por sí solo cómo debés facturar o declarar en Uruguay. Revisamos las ventas, comisiones, retenciones y comprobantes para establecer qué corresponde en tu caso.
Si mis alumnos son de otros países, ¿igual declaro renta en Uruguay?
La renta de una actividad que se desarrolla en Uruguay es de fuente uruguaya, aunque tus alumnos o compradores vivan en otro país: la DGI lo ha dicho para ingresos de clientes no residentes por actividades desarrolladas íntegramente en el país. Cuánto se paga y cómo depende de la forma en que trabajás y de tu situación.
Si sigo viviendo en otro país, ¿me sirve abrir una empresa en Uruguay?
Abrir una empresa uruguaya no permite concluir qué impuestos te corresponden en otro país. Si pensás mudarte, analizamos tu residencia fiscal y la actividad del lado uruguayo. Lo de tu país lo confirma tu asesor de allá.
¿Cómo empiezo?
Con el diagnóstico fiscal: nos contás qué vendés, dónde están tus alumnos o compradores, cómo cobrás y dónde vivís, y recibís un informe escrito y confidencial en 3 a 5 días hábiles desde que tenemos tu información completa. Si tus ingresos son chicos, a veces lo más simple alcanza, y te lo decimos.
Seguí leyendo
Guías relacionadas y fuentes oficiales.
- Calculadora para quien factura al exteriorUna estimación orientativa, según cómo trabajás.
- Exportación de servicios y softwareCómo se mira la exportación con el cliente afuera.
- Abrir una empresa en UruguayUnipersonal o SAS: plazos y qué incluye.
- Residencia fiscal y feriado fiscal 2.0Si te mudás: qué cambia con la residencia.
Si das capacitación o coaching a empresas · Si comprás y vendés mercadería · Ver todos los perfiles que asesoramos
Fuentes oficiales uruguayas
IVA · Exportación de servicios
DGI · Cursos online a demanda
DGI · Suscripciones a contenidos y renta de fuente uruguaya
Renta de fuente uruguaya
Quién lleva tu caso
Dos contadores matriculados, un solo interlocutor.
Tu caso lo lleva un socio del estudio, con total reserva. Si hace falta abrir una sociedad, el escribano público es del estudio.
Atención en La Barra y a distancia.
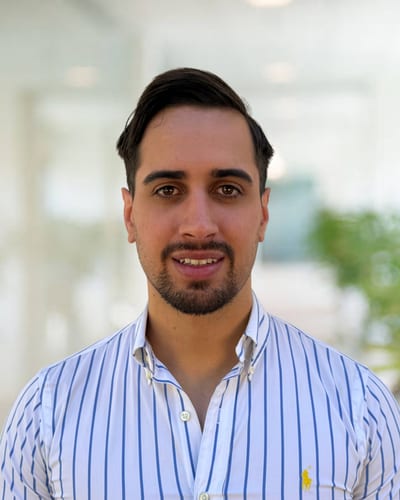
Contador Público · CCEAU 225636
Lleva los casos de residencia fiscal, exportación de servicios y software, incluidos los clientes del exterior.
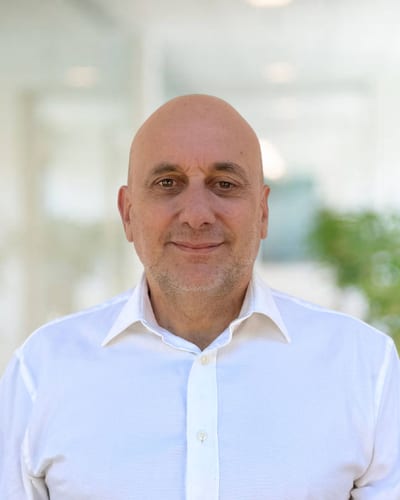
Contador Público · CCEAU 61148
Ejercemos desde 1993, cuando fundó el estudio. Empresas, impuestos, gestión laboral y administración.


Primer paso
Contanos qué vendés y dónde están tus alumnos, y lo vemos con tus datos.
El diagnóstico fiscal es un informe escrito y confidencial sobre tu caso. Empezás con tres preguntas, en menos de un minuto: qué vendés, dónde están tus alumnos o compradores y dónde vivís.
O, si preferís, escribinos por WhatsApp.
Aviso legal: información general sobre la normativa uruguaya vigente al 6 de octubre de 2026. No es asesoramiento ni crea una relación profesional: cada caso depende de sus hechos y la norma puede cambiar. Los ejemplos son ilustrativos. Solo tratamos normativa uruguaya. Para decidir, pedí un análisis de tu caso. Más en el aviso legal y alcance.