

Software · Exportación · UruguaySoftware · Exportación
Exoneración de IRAE para software y exportación de servicios: qué encuadra de verdad
Ciertas actividades de software pueden quedar exoneradas de IRAE; exportar servicios, por sí solo, no lo garantiza. Que aplique a tu operación depende de qué hacés realmente, cómo y desde dónde trabajás, qué estructura utilizás y cómo lo documentás.
Exportar servicios, por sí solo, no garantiza la exoneración: depende de qué hacés y cómo.
- Desde 1993Estudio familiar en Uruguay
- CCEAU 61148 · 225636Contadores matriculados
- Tres idiomasPor escrito en español, inglés y portugués
- La Barra y a distanciaClientes que exportan desde todo el paísClientes de todo el país
Verificar la actividad
Qué actividades pueden estar comprendidas.
La normativa contempla distintas actividades vinculadas al software. Entre otras, aparecen estas. Eso no significa que cualquier servicio de tecnología quede exonerado: dos contratos que usan la misma etiqueta comercial pueden recibir tratamientos diferentes si las tareas reales son distintas. Por eso clasificamos la actividad tarea por tarea antes de recomendar una estructura.
Desarrollo y adaptación
Implementación e integración
Pruebas y calidad
Soporte y mantenimiento
Migración de datos
Riesgo informático y seguridad
Dos análisis
IVA e impuesto a la renta: dos preguntas distintas.
Que el cliente esté en el exterior no resuelve por sí solo ninguno de los dos impuestos. Una conclusión correcta en IVA no implica automáticamente la misma conclusión en IRAE o IRPF, y viceversa.
IVA
Hay que verificar el servicio concreto y su utilización en el exterior.
Impuesto a la renta
Hay que analizar la actividad, el contribuyente, la fuente, la sustancia y los requisitos del régimen que corresponda.

Definir el encuadre
La estructura no crea el beneficio. Constituir una sociedad puede cambiar el análisis, pero no convierte automáticamente una actividad en exonerada.
Lo que determina el tratamiento.Quién presta el servicio, cómo se desarrolla la operación en Uruguay y qué requisitos sustanciales y formales pueden sostenerse durante todo el ejercicio. El tipo de contribuyente importa: la exoneración de IRAE del literal S alcanza solo a las entidades comprendidas en el literal A) del artículo 12 del Título 4 (sociedades, con excepciones); una empresa unipersonal no accede a ese régimen, aunque su actividad sea idéntica, y tiene un tratamiento propio en el IRPF con otras condiciones. Constituir una sociedad es, entonces, condición necesaria pero no suficiente. Primero se determina el tratamiento de la operación; después se decide la estructura.
-
No todo IT entra
La clasificación depende de las tareas reales, no del nombre del puesto, del contrato o de la factura.
-
Cliente extranjero no basta
El IVA y el impuesto a la renta se analizan por separado y cada uno tiene sus propias condiciones.
-
Hay que sostenerlo
Para los servicios de desarrollo y vinculados, la exoneración exige que la actividad se desarrolle en Uruguay: recursos humanos a tiempo completo acordes al servicio y gastos y costos directos incurridos en el país superiores al 50 % del total. Y formalidades: una declaración jurada anual ante DGI y la constancia del monto exonerado en toda la documentación; si un comprobante sale sin esa constancia, se pierde la exoneración del ejercicio entero.
Respuestas cortas
Preguntas frecuentes
¿Todo desarrollador o consultor IT está exonerado?
No. La actividad concreta debe encuadrar y además tienen que cumplirse los demás requisitos aplicables.
¿Abrir una SAS significa pagar IRAE 0?
No. La sociedad es condición necesaria para el régimen del literal S, no suficiente: además la actividad tiene que encuadrar y hay que cumplir y documentar los requisitos de sustancia y las formalidades cada ejercicio.
¿Tener un cliente en el exterior significa IVA 0?
No por sí solo. Debe analizarse el servicio y su utilización efectiva en el exterior, entre otros elementos.
¿Me pueden decir cuánto pagaría?
Sí, pero para hacerlo de forma seria necesitamos tus datos. El cálculo forma parte del análisis aplicado a tu caso.
Seguir leyendo
¿Cuál es tu próxima duda?
- SAS o unipersonal para exportar softwareLa comparativa de estructuras, punto por punto.
- Residencia fiscal en UruguaySi además de exportar estás evaluando mudarte o ya te mudaste.
- Diagnóstico fiscalCuando la duda ya es tu caso concreto y no el régimen en general.
- Casos reales de clientesCuatro casos anonimizados, con sus cifras en Uruguay.
El análisis completo
Leer el texto completo
Los puntos que cambian el resultado, un caso real, qué recibís, cuánto pagarías, fuentes y revisión profesional.
Los puntos que suelen cambiar el resultado
Cinco elementos que, en la práctica, definen si un mismo servicio recibe un tratamiento u otro. Actividad real: qué hacés efectivamente y qué parte de tu contrato corresponde a cada tarea. Forma de trabajo: si trabajás solo, con equipo, con subcontrataciones o con una estructura empresarial. Lugar de ejecución: dónde se realiza efectivamente la actividad y cómo se documenta. Recursos y costos: qué elementos intervienen en la prestación y qué puede demostrarse durante el ejercicio. Documentación: contrato, comprobantes, cobros, declaraciones y respaldo deben ser consistentes entre sí. No publicamos una fórmula automática porque no existe una fórmula automática.
Cuando «servicios IT» no alcanza: un caso real
Un profesional tecnológico que trabajaba para una empresa del exterior nos consultó antes de definir su estructura en Uruguay. Su contrato no decía simplemente «programación»: combinaba distintas tareas técnicas. El trabajo fue separar esas tareas y contrastarlas con las categorías previstas por la normativa. Recién después tuvo sentido comparar estructuras y tratamientos fiscales. El caso demuestra el método, no un resultado trasladable. No publicamos los números, la conclusión fiscal ni la estructura diseñada para un cliente concreto: las conclusiones de un caso no son extrapolables a otro; cada operación se analiza con sus propios hechos y documentación.
Qué recibís cuando analizamos tu caso
Estructura viable: qué alternativas encajan en tu operación y cuáles descartamos. Mapa fiscal: qué corresponde analizar en IRAE, IRPF, IVA y obligaciones asociadas. Requisitos: qué condiciones deben cumplirse y sostenerse para el tratamiento propuesto. Riesgos y documentación: qué puede hacer caer el encuadre y qué deberías poder respaldar. Números: cuando corresponde, una proyección con tus datos reales o previstos para comparar alternativas. Ahí empieza el trabajo a medida: aplicamos la norma a tus tareas, tu contrato, tu forma de trabajo y tus números. Una unipersonal y una sociedad pueden tener consecuencias tributarias diferentes: mirá la comparativa SAS o unipersonal para exportar software. Si ya decidiste constituir una SAS, mirá cómo la constituimos, con escribano y contador.
¿Cuánto pagarías realmente?
La información general no permite responderlo con precisión. Dos personas con la misma facturación pueden tener resultados diferentes por su actividad, estructura, costos, lugar de trabajo y documentación. Para una primera revisión, envianos: qué hacés y cuáles son tus principales tareas; quiénes son tus clientes y dónde utilizan el servicio; dónde realizás el trabajo; qué estructura utilizás hoy; facturación aproximada y costos principales; y el contrato o descripción del servicio, si existe. Te indicamos qué análisis corresponde y qué información necesitamos para darte una respuesta aplicada. Si querés una respuesta con números, necesitamos aplicar el análisis a tu operación.
Fuentes y alcance
Este contenido es informativo y no sustituye el análisis de una operación concreta. El encuadre depende de los hechos y de la documentación disponible. Esta página trata los servicios vinculados a software; las rentas derivadas de la explotación de software propio registrado siguen un mecanismo de exoneración distinto.
- Título 4 del Texto Ordenado 2023, artículo 66 literal S La regla vigente de la exoneración de renta de la actividad de software.
- Decreto 150/007, artículos 161-Bis y 161-Ter Alcance, actividades comprendidas, requisitos de sustancia y documentación de respaldo.
- Decreto 220/998, artículo 34, numeral 11 Servicios asimilados a exportación en el IVA.
- Consulta Tributaria DGI 6614 Unipersonal de software con cliente del exterior, en IRPF y en IRAE.
Quién analiza tu caso
Dos contadores matriculados, un solo interlocutor.
Tu caso lo trata un socio del estudio, con total reserva: el informe es confidencial y, después de entregarlo, seguimos con vos en la implementación.
Atención en español y portugués; por escrito, también en inglés.
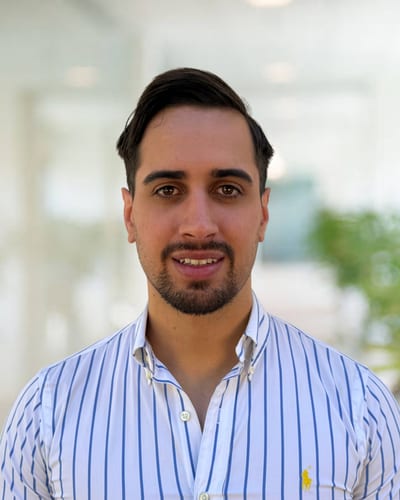
Cr. Matías Zurbriggen
Contador Público · CCEAU 225636
Lleva los casos de residencia fiscal, exportación de servicios y software, incluidos los clientes del exterior.
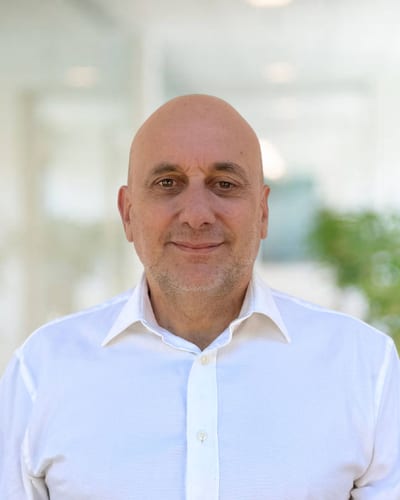
Cr. Fernando Zurbriggen
Contador Público · CCEAU 61148
Ejerce desde 1990 y fundó el estudio en 1993. Empresas, impuestos, gestión laboral y administración.


Primer paso
Contanos cómo trabajás y te decimos qué corresponde analizar.
Revisamos actividad, estructura, IRAE, IRPF, IVA y requisitos. Si querés números, trabajamos con tus datos reales o previstos. Sin compromiso: te decimos qué corresponde analizar antes de cotizar nada.