

Contadores uruguaios · Em português
Tributação de software no Uruguai: o que realmente se enquadra na isenção
Determinadas rendas de serviços vinculados a software podem ficar totalmente isentas do imposto de renda empresarial uruguaio (IRAE). Saber se isso se aplica à sua operação depende do que você realmente faz, de como e onde o trabalho é executado e de quais requisitos de substância e documentação podem ser cumpridos.
Algumas rendas de software podem ficar isentas de IRAE. Depende do que você faz.
- Desde 1993Mais de 30 anos de atuação profissional
- CCEAU 61148 · 225636Contadores públicos registrados
- La Barra, MaldonadoAtendimento no escritório com hora marcada
- Todo o UruguaiAtendimento a distância em todo o país
Verificar a atividade
Quais atividades de software podem se enquadrar.
A regulamentação uruguaia contempla diferentes atividades vinculadas a software. Dependendo dos fatos, podem estar incluídas as seguintes. Dois contratos com a mesma descrição comercial podem receber tratamentos diferentes quando as tarefas efetivamente realizadas não são as mesmas, por isso classificamos a atividade tarefa por tarefa antes de recomendar uma estrutura.
Desenvolvimento e adaptação
Implementação e integração
Testes e qualidade
Suporte técnico e manutenção
Migração de dados
Risco e segurança da informação
Duas análises
IVA e imposto de renda são duas perguntas diferentes.
Ter um cliente no exterior não define, por si só, nenhum dos dois impostos. Uma conclusão correta em um deles não determina automaticamente o outro.
IVA
Analisamos se o serviço concreto se enquadra no tratamento de exportação e se a condição de utilização no exterior é atendida, junto com os fatos e a documentação de suporte.
Imposto de renda
Importam a atividade, o contribuinte, o local de execução e os requisitos do regime aplicável. A isenção segue a operação, não o rótulo do contrato.

Definir o enquadramento
A forma jurídica não cria a isenção. Constituir uma sociedade pode mudar a análise, mas não torna uma atividade isenta por si só.
O que determina o tratamento.Quem presta o serviço, como o trabalho é realizado, quais recursos estão envolvidos e se as condições aplicáveis podem ser cumpridas e mantidas ao longo do exercício. O tipo de contribuinte importa: a isenção de IRAE do literal S alcança somente as entidades previstas no literal A) do artigo 12 do Título 4 (sociedades, com exceções); uma empresa unipessoal não acessa esse regime, mesmo com atividade idêntica, e tem um tratamento próprio no IRPF, com outras condições. Constituir uma sociedade é, portanto, condição necessária, mas não suficiente. Primeiro determinamos o tratamento tributário da operação; depois avaliamos qual estrutura faz sentido.
-
Nem todo serviço de TI se enquadra
A classificação depende do trabalho efetivamente realizado, e não do cargo, do nome do contrato ou da descrição na fatura.
-
Cliente no exterior não basta
IVA e imposto de renda são análises separadas, cada uma com as suas próprias condições.
-
O enquadramento precisa ser sustentado
Para os serviços de desenvolvimento e vinculados, a isenção exige que a atividade seja desenvolvida no Uruguai: pessoal em tempo integral compatível com os serviços prestados e gastos e custos diretos incorridos no país superiores a 50 % do total. E formalidades: uma declaração anual à DGI e a menção do valor isento em toda a documentação; se uma nota sai sem essa menção, a isenção do exercício inteiro se perde.
Respostas curtas
Perguntas frequentes
Todo desenvolvedor de software ou consultor de TI é isento?
Não. A atividade efetivamente realizada precisa se enquadrar, e os demais requisitos do regime também devem ser cumpridos.
Abrir uma SAS significa pagar 0% de IRAE?
Não. A sociedade é condição necessária para o regime do literal S, não suficiente: a atividade também precisa se enquadrar, e os requisitos de substância e as formalidades devem ser cumpridos e documentados a cada exercício.
Ter um cliente no exterior é suficiente para o tratamento de exportação no IVA?
Não. Ter um cliente no exterior, por si só, não é suficiente. Analisamos se o serviço se enquadra na regra de exportação aplicável e se a condição de utilização no exterior é atendida, junto com os fatos e a documentação de suporte.
Vocês podem me dizer quanto eu realmente pagaria?
Sim, mas uma estimativa séria exige os fatos e os números da sua operação. O cálculo faz parte da análise aplicada ao seu caso.
Se a sua dúvida não é só de software
Qual é a sua próxima dúvida?
- Morar no Uruguai e trabalhar para o exteriorO cenário completo de quem muda de país e mantém os clientes de fora.
- SAS ou empresa unipessoalA comparação de estruturas ponto a ponto.
- Abrir empresa no Uruguai sendo brasileiroQuando a decisão já foi tomada e falta a ordem dos passos.
- Casos reais de clientesQuatro casos anonimizados, com seus números no Uruguai.
A análise completa
Leia o texto completo
Os pontos que mudam o resultado, um caso real, o que você recebe, quanto pagaria, fontes e revisão profissional.
Os pontos que normalmente mudam o resultado
Cinco elementos que, na prática, definem se um mesmo serviço recebe um tratamento ou outro. Atividade real: o que você efetivamente faz e qual parte do contrato corresponde a cada tarefa. Forma de trabalho: se você trabalha sozinho, com equipe, com terceiros contratados ou por meio de uma estrutura empresarial mais ampla. Local de execução: onde o trabalho é efetivamente realizado e como isso pode ser documentado. Recursos e custos: os recursos e custos diretos vinculados ao serviço e se os requisitos de substância aplicáveis podem ser comprovados durante todo o exercício. Documentação: contrato, faturas, recebimentos, declarações e documentos de suporte devem contar a mesma história. Não existe uma fórmula responsável que sirva para todos os casos. Por isso, não publicamos uma resposta tributária automática.
Por que “serviços de TI” não é suficiente: um caso real
Um profissional de tecnologia que prestava serviços para uma empresa do exterior nos procurou antes de definir sua estrutura no Uruguai. O contrato não dizia simplesmente “desenvolvimento de software”: combinava especificações técnicas, configuração, testes, suporte e relatórios. O trabalho foi separar essas tarefas e compará-las com as categorias reconhecidas pela regulamentação tributária. Só depois disso fez sentido comparar estruturas e tratamentos tributários. O caso mostra o método, não um resultado que possa ser copiado. Não publicamos a conclusão tributária, os números nem a estrutura desenhada para a operação específica de um cliente.
O que você recebe quando analisamos o seu caso
Estrutura viável: quais alternativas fazem sentido para a sua operação e quais descartaríamos. Mapa tributário: o que precisa ser analisado em matéria de IRAE, eventual tributação pessoal, IVA e demais obrigações relacionadas. Requisitos: quais condições precisam ser cumpridas e mantidas para sustentar o tratamento proposto. Riscos e documentação: o que pode comprometer o enquadramento e quais elementos você precisa conseguir comprovar. Números: quando fizer sentido, uma projeção com dados reais ou esperados para comparar alternativas. É aqui que começa o trabalho específico do caso: aplicamos as regras às suas tarefas, ao contrato, à forma de trabalho e aos números. Se você já decidiu abrir uma SAS, veja como a constituímos, com escribano e contador.
Quanto você realmente pagaria?
Informação geral não permite responder isso com precisão. Duas pessoas com a mesma receita podem chegar a resultados diferentes por causa da atividade, estrutura, custos, local de execução, clientes e documentação. Para uma primeira análise, envie: o que você faz e quais são suas principais tarefas; quem são seus clientes e onde o serviço é utilizado; onde você efetivamente realiza o trabalho; qual estrutura você utiliza hoje; receita aproximada e principais custos; e o seu contrato ou uma descrição do serviço, se disponível. Diremos o que precisa ser analisado e quais informações são necessárias para entregar uma resposta aplicada ao seu caso.
Fontes e alcance
Este conteúdo é informativo e não substitui a análise de uma operação específica. O enquadramento e a elegibilidade dependem dos fatos e da documentação disponível. Esta página trata de serviços de software potencialmente abrangidos; rendas derivadas da exploração de software próprio registrado seguem um mecanismo de isenção diferente.
- Título 4 do Texto Ordenado 2023, artigo 66, literal S A regra vigente da isenção de renda da atividade de software.
- Decreto 150/007, artigos 161-Bis e 161-Ter Alcance, atividades abrangidas, requisitos de substância e documentação de suporte.
- Decreto 220/998, artigo 34, numeral 11 Serviços equiparados a exportação no IVA.
- Consulta Tributária DGI 6614 Empresa unipessoal de software com cliente do exterior.
Quem analisa o seu caso
Dois contadores registrados, um único interlocutor.
O seu caso fica com um sócio do escritório, com total discrição: o relatório é confidencial e, depois da entrega, seguimos com você na implementação.
Atendimento por escrito e por WhatsApp em português; o relatório pode ser entregue em português, com o prazo combinado por escrito.
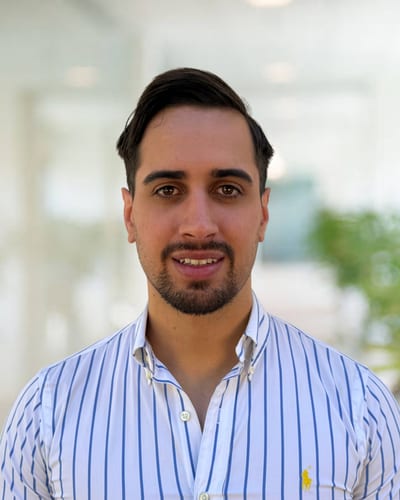
Cr. Matías Zurbriggen
Contador Público · CCEAU 225636
Cuida dos casos de residência fiscal, exportação de serviços e software, inclusive de clientes no exterior.
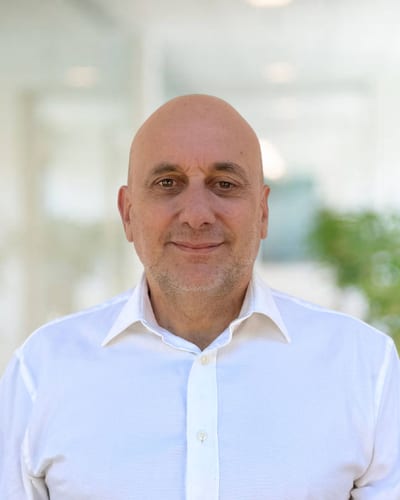
Cr. Fernando Zurbriggen
Contador Público · CCEAU 61148
Atua desde 1990; fundou o escritório em 1993. Empresas, impostos, folha de pagamento e administração.


Analisar o seu caso
Conte como você trabalha e dizemos o que precisa ser analisado.
Analisamos a atividade, a estrutura, os impostos sobre a renda no Uruguai, o IVA e os requisitos relevantes. Se você quiser números, trabalhamos com dados reais ou projetados da sua operação. Sem compromisso: dizemos o que precisa ser analisado antes de cotar qualquer coisa. Os detalhes completos do Diagnóstico Fiscal e Estrutural estão em português.