

Marketing · Agencias · Estudios creativosMarketing · Agencias
Contador para agencias de marketing con clientes del exterior
Si tu agencia o estudio creativo factura a clientes del exterior y pensás instalarte en Uruguay, revisamos con vos la factura y la estructura antes de que des el paso. Del lado uruguayo lo resolvemos nosotros; lo de tu país lo ve tu asesor de allá.
Agencias y estudios creativos que facturan afuera: la factura y la estructura del lado uruguayo, antes de mudarte.
- Desde 1993Estudio contable familiar
- CCEAU 61148 · 225636Contadores matriculados
- Informe por escritoConfidencial y a medida
- La Barra y a distanciaAtención en todo Uruguay
Tu situación
¿Qué tipo de agencia sos?
Cuatro situaciones frecuentes. En todas, lo primero es ver qué vendés, a quién y desde dónde.
Agencia o estudio de 2 a 10 personas
Performance, contenido, branding, UX o producción, con clientes en Estados Unidos, Europa o Latinoamérica. Lo miramos en el diagnóstico.
Estudio creativo
Diseño, branding, UX o video para agencias y marcas del exterior, a partir de briefs. Qué parte es trabajo a pedido se revisa con tus contratos.
Gestor de tráfico o media buyer independiente
Manejás cuentas de marcas del exterior, solo o con uno o dos colaboradores. Si trabajás solo, se mira distinto.
Redactor, editor o community manager
Con clientes fijos en el exterior. Cada servicio se analiza por separado.
Qué cambia
Tu factura y tu mudanza, dos cosas distintas.
Una agencia con clientes en Estados Unidos y Europa quiere instalarse en Uruguay. Su primera duda es si va a tener que sumar IVA a todo lo que factura.
Tu factura
Si sos agencia de publicidad, el cliente está afuera y el material se usa exclusivamente afuera, la factura puede quedar fuera del IVA uruguayo. Así lo prevé el Decreto 220/998 (art. 34, numeral 25), que habla de «agencias de publicidad». Si sos estudio creativo, media buyer o redactor, el encuadre se mira aparte. Para sostenerlo hace falta toda la documentación: la revisamos con vos antes de que te mudes.
Tu mudanza y tu país
Abrir una empresa en Uruguay no permite concluir qué impuestos te corresponden en otro país. Una eventual mudanza requiere analizar por separado tu residencia fiscal y la actividad desarrollada en Uruguay. El impuesto a la renta no desaparece: la actividad que desarrollás desde Uruguay se analiza en Uruguay. Lo de tu país lo confirma tu asesor de allá.
Asesoramos únicamente sobre Uruguay y coordinamos con tu asesor de allá.
Qué miramos
Tres cosas ordenan casi todo.
Es lo que revisamos en el diagnóstico antes de recomendar una estructura. Cómo se aplica a tu caso lo resolvemos con tus datos.
Tus contratos y briefs
Qué servicio prestás en realidad, a quién y en qué condiciones, tal como lo dicen tus documentos.
Dónde se usa lo que producís
Que el material se use afuera es una condición, no un detalle. Se documenta desde el primer día.
La inversión publicitaria de tus clientes
Si la pauta pasa por tu cuenta o directo por la del cliente es una pregunta que conviene resolver antes de facturar.

Cómo trabajamos
Del diagnóstico a la contabilidad del mes, con el mismo estudio.
El diagnóstico es un informe escrito y confidencial.Lo recibís en 3 a 5 días hábiles desde que tenemos la información completa, y lo conversamos en una reunión. El alcance y el honorario se acuerdan antes de empezar. Si tu caso no encaja, te lo decimos.
-
Diagnóstico escrito
Miramos tu actividad, tus clientes y tu situación personal, y te decimos qué corresponde analizar y qué estructura tiene sentido.
-
Apertura
Si corresponde, abrimos la empresa que elijas. Una unipersonal se abre en el día; una SAS, con el escribano público del estudio.
-
Contabilidad mensual
Facturación y obligaciones de cada mes, con un solo interlocutor. Desde ahí, seguimos con vos.
Preguntas frecuentes
Lo que más se consulta antes de mudar una agencia
¿Mi agencia no paga IVA si factura al exterior?
Puede quedar fuera del IVA uruguayo si el servicio es publicitario, lo presta una agencia de publicidad a un cliente del exterior y el material se usa exclusivamente afuera (Decreto 220/998, art. 34, numeral 25). Tener un cliente afuera no alcanza por sí solo: si sos estudio creativo, media buyer o redactor, el encuadre se analiza aparte. Se confirma caso a caso y se documenta.
¿Y el impuesto a la renta?
Sigue existiendo. Las rentas de actividades desarrolladas en Uruguay son de fuente uruguaya: si trabajás desde acá, tu actividad se analiza en Uruguay según el régimen que te corresponda. Por eso la mudanza no se plantea como una forma de no pagar impuestos.
Sigo viviendo en Brasil o Argentina, ¿me sirve abrir algo acá?
Podemos analizar qué implica la empresa del lado uruguayo. Los efectos fiscales en el país donde vivís los confirma tu asesor de allá. Una mudanza requiere revisar tu residencia fiscal; no supone por sí sola un beneficio tributario.
Tengo clientes en Brasil o Argentina, ¿cambia algo?
Del lado uruguayo revisamos el servicio, quién lo contrata y dónde se utiliza. Los posibles impuestos o retenciones en el país del cliente deben confirmarse con un profesional que asesore sobre esa normativa.
Trabajo solo, ¿es lo mismo que una agencia?
No necesariamente. Trabajar solo no resuelve el encuadre: revisamos la actividad efectivamente prestada. La normativa de exportación de servicios habla de agencias de publicidad; si trabajás solo, el encuadre se analiza aparte. Por eso en esos casos empezamos por el diagnóstico.
Seguir leyendo
Guías relacionadas y fuentes oficiales.
- Abrir una empresa en UruguayUnipersonal o SAS: plazos y qué incluye cada una.
- Constituir una SASCon escribano público del estudio y contador, en un solo proceso.
- Residencia fiscal en UruguaySi la mudanza es real: qué significa ser residente fiscal.
Si lo tuyo es la consultoría · Si comprás y vendés mercadería · Ver todos los perfiles que asesoramos
Fuentes oficiales uruguayas
IVA · Servicios publicitarios al exterior
IVA · Territorialidad
Renta de fuente uruguaya
Residencia fiscal de personas físicas
Quién lleva tu caso
Dos contadores matriculados, un solo interlocutor.
Tu caso lo lleva un socio del estudio, con total reserva. Si hace falta abrir una sociedad, el escribano público es del estudio.
Atención en La Barra y a distancia.
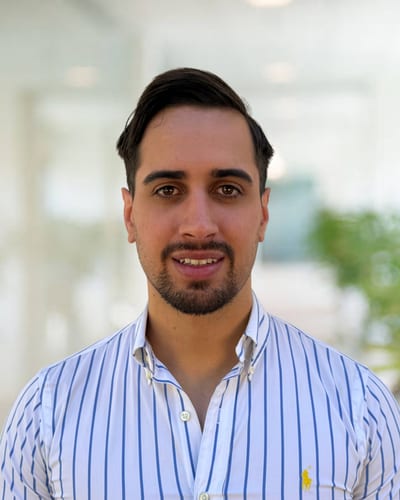
Contador Público · CCEAU 225636
Lleva los casos de residencia fiscal, exportación de servicios y software, incluidos los clientes del exterior.
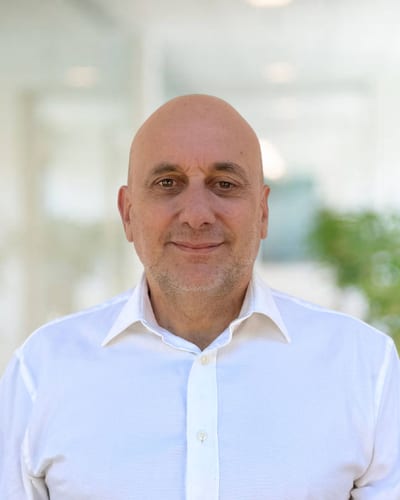
Contador Público · CCEAU 61148
Ejercemos desde 1993, cuando fundó el estudio. Empresas, impuestos, gestión laboral y administración.


Primer paso
Contanos tu caso y te decimos qué corresponde mirar.
Tres preguntas, menos de un minuto: qué vendés, dónde están tus clientes y cuándo pensás mudarte. Estudio familiar desde 1993, con dos contadores matriculados y escribano público propio. Si tu caso no encaja, te lo decimos.
Aviso legal: información general sobre la normativa uruguaya vigente al 6 de octubre de 2026. No es asesoramiento ni crea una relación profesional: cada caso depende de sus hechos y la norma puede cambiar. Los ejemplos son ilustrativos. Solo tratamos normativa uruguaya. Para decidir, pedí un análisis de tu caso. Más en el aviso legal y alcance.